
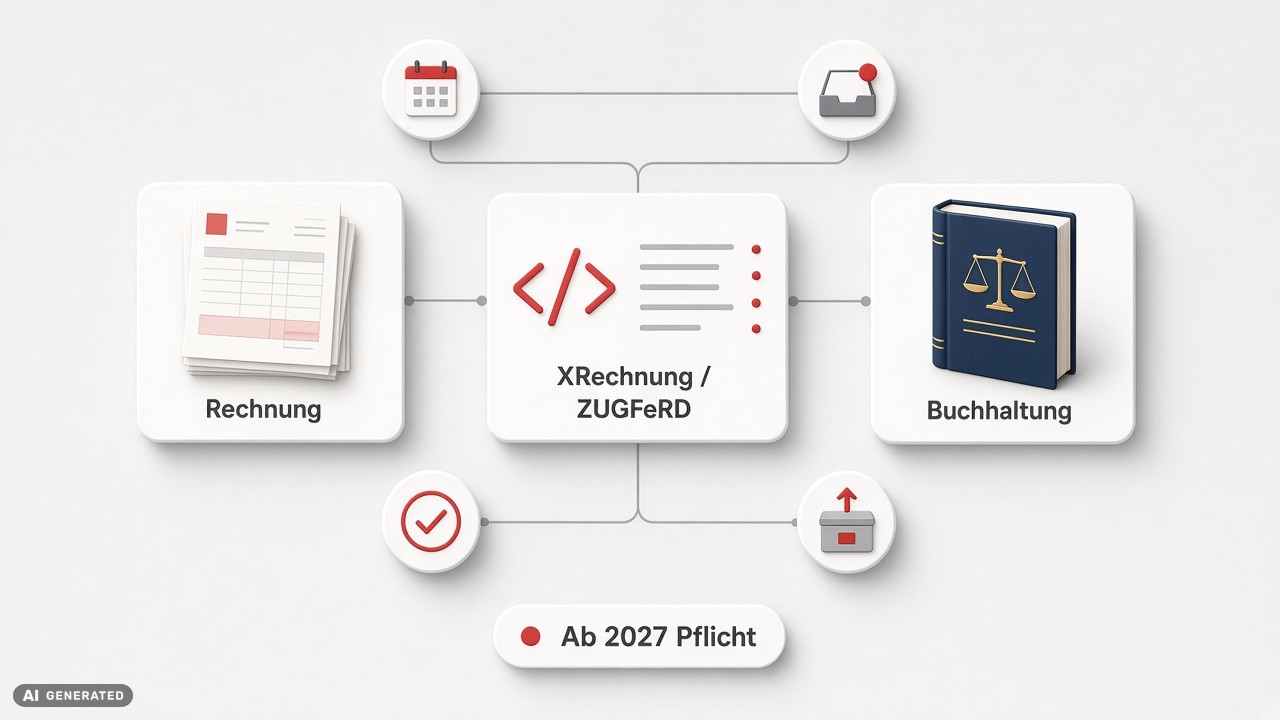
Die E‑Rechnung 2027 wird für viele Unternehmen zur Pflicht: Wer 2026 einen Gesamtumsatz von mehr als 800.000 Euro erzielt, muss ab dem 1. Januar 2027 im inländischen B2B-Geschäft elektronische Rechnungen ausstellen. Wir zeigen, was bis Jahresende zu erledigen ist und wie sich die Rechnungsverarbeitung im Büro automatisieren lässt.
Was bedeutet das konkret?
Seit dem 1. Januar 2025 müssen alle inländischen Unternehmen E‑Rechnungen empfangen können. Für den Versand gelten Übergangsregeln. Sie enden für Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr am 31. Dezember 2026, für alle übrigen ein Jahr später. Ausgenommen von der Pflicht zur Ausstellung sind unter anderem Kleinbetragsrechnungen bis 250 Euro, Rechnungen von Kleinunternehmern und Fahrausweise.
Eine E‑Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das der europäischen Norm EN 16931 entspricht. In der Praxis sind das XRechnung oder ZUGFeRD ab Version 2.0.1, ausgenommen die Profile MINIMUM und BASIC-WL. Ein PDF, das per E‑Mail verschickt wird, ist keine E‑Rechnung, sondern eine sonstige Rechnung.
Bei hybriden Formaten wie ZUGFeRD ist laut Bundesfinanzministerium (BMF) der strukturierte Teil führend. Weicht das sichtbare PDF von den XML-Daten ab, zählen die XML-Daten. Wer Rechnungen nur am Bildschirm prüft, prüft also unter Umständen das Falsche.
Auch die Ablage ändert sich. Aufzubewahren ist zumindest der strukturierte Teil, und zwar unversehrt in seiner ursprünglichen Form. Ein abgelegtes PDF allein genügt nicht. Die Aufbewahrungsfrist für Rechnungen beträgt nach § 14b UStG acht Jahre, wie das Bayerische Landesamt für Steuern erläutert.
Hintergrund: E‑Rechnung 2027 und die Übergangsregeln
Rechtsgrundlage sind § 14 UStG, der die E‑Rechnung definiert, und die Übergangsregel in § 27 Abs. 38 UStG. Danach dürfen Unternehmen, deren Gesamtumsatz im vorangegangenen Kalenderjahr nicht mehr als 800.000 Euro betragen hat, für Umsätze im Jahr 2027 noch Papierrechnungen oder – mit Zustimmung des Empfängers – andere elektronische Formate verwenden. Unabhängig vom Umsatz bleibt bis Ende 2027 auch das EDI-Verfahren mit Zustimmung des Empfängers zulässig.
Ihre Auslegung hat die Finanzverwaltung in zwei BMF-Schreiben festgelegt: vom 15. Oktober 2024 und vom 15. Oktober 2025. Das zweite Schreiben ergänzt unter anderem Regeln zu Validierung, Fehlern und Aufbewahrung. Es stellt außerdem klar: »Bei einem Empfang mittels E‑Mail ist kein gesondertes E‑Mail-Postfach nur für den Empfang von E‑Rechnungen erforderlich.«
Wichtig für die Prüfung im Eingang sind drei Fehlerklassen. Ein Formatfehler führt dazu, dass keine E‑Rechnung vorliegt. Davon zu unterscheiden sind Verstöße gegen Geschäftsregeln. Inhaltsfehler, etwa ein falscher Steuersatz oder eine falsche Umsatzsteuer-Identifikationsnummer, können nach Darstellung der IHK Köln den Vorsteuerabzug gefährden.
Eine Verschiebung der Fristen ist nicht bekannt. Den vom Bundeskabinett am 12. August 2026 beschlossenen Entwurf des Jahressteuergesetzes 2026 beschreibt Haufe ohne Änderungen an den E‑Rechnungs-Fristen. Auf EU-Ebene wurde im März 2025 das Paket »VAT in the Digital Age« (ViDA) verabschiedet, das digitale Meldepflichten für innergemeinschaftliche B2B-Umsätze ab dem 1. Juli 2030 vorsieht.
Nach Angaben des Bundesverbands der Deutschen Industrie (BDI) in einem Eintrag im Lobbyregister des Bundestags plant das Bundesfinanzministerium zudem ein nationales Meldesystem auf Basis der E‑Rechnung. Einen amtlich bestätigten Starttermin gibt es bislang nicht.
Unsere Empfehlung
Für den Rechnungsausgang sollten Sie bis Jahresende:
- Umsatzschwelle prüfen: Ermitteln Sie Ihren voraussichtlichen Gesamtumsatz 2026. Da der endgültige Wert erst nach Jahresende feststeht, klären Sie Grenzfälle frühzeitig mit Ihrer Steuerberatung.
- Format mit Kunden abstimmen: Fragen Sie ab, ob Ihre Kunden XRechnung oder ZUGFeRD erwarten und an welche Adresse oder Schnittstelle Sie senden sollen. Prüfen Sie bestehende EDI-Vereinbarungen.
- Rechnungsausgang umstellen: Richten Sie Fakturierung oder ERP auf das gewählte Format ein und verschicken Sie Testrechnungen an ausgewählte Kunden.
- Archiv anpassen: Stellen Sie sicher, dass die XML-Datei unverändert aufbewahrt wird, nicht nur eine PDF-Ansicht.
Im Rechnungseingang lässt sich die Verarbeitung weitgehend automatisieren:
- Eingangskanal: Bündeln Sie eingehende Rechnungen in einem zentralen Postfach oder Portal, aus dem die Dateien automatisch übernommen werden.
- Validierung: Prüfen Sie jede Rechnung automatisch gegen Format und Geschäftsregeln und speichern Sie den Prüfbericht.
- Zuordnung: Gleichen Sie die strukturierten Daten mit Bestellung, Lieferschein und Kostenstelle ab.
- Freigabe: Leiten Sie Rechnungen in einen Freigabe-Workflow mit Vier-Augen-Prinzip, inklusive Kommentaren und Versionsstand.
- Übergabe: Übertragen Sie freigegebene Rechnungen mit ihren Daten an Buchhaltung und DMS, ohne erneutes Abtippen.
- Ablage: Archivieren Sie die Originaldatei revisionssicher und halten Sie den Ablauf in einer Verfahrensdokumentation fest.
- Fristen: Lassen Sie sich automatisch an Zahlungsziele, Skontofristen und offene Freigaben erinnern.
Dieser Beitrag ersetzt keine Steuerberatung. Für Ihre konkrete Situation, insbesondere zur Umsatzschwelle, wenden Sie sich bitte an Ihre Steuerberatung.
So unterstützt aaroon
Mit den ao.Services bietet aaroon konfigurierbare Workflows für diese Schritte an, etwa zur Rechnungs- und Dokumentenverarbeitung, für Freigaben mit Versionierung, für Fristen-Benachrichtigungen und für die Daten-Synchronisation mit ERP und DMS.
Quellen
- Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025; Anpassung des Umsatzsteuer-Anwendungserlasses (GZ III C 2 — S 7287‑a/00019/007/243), Bundesministerium der Finanzen, 15.10.2025: https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Steuerarten/Umsatzsteuer/Umsatzsteuer-Anwendungserlass/2025–10-15-einfuehrung-obligatorische-e-rechnung.html
- § 27 UStG – Allgemeine Übergangsvorschriften (Abs. 38), dejure.org (Gesetzestext UStG), abgerufen 08.10.2026: https://dejure.org/gesetze/UStG/27.html
- Einführung der E‑Rechnung ab dem 1. Januar 2025, Bayerisches Landesamt für Steuern, abgerufen 08.10.2026: https://www.lfst.bayern.de/steuerinfos/weitere-themen/e‑rechnung
- Neues BMF-Schreiben zur E‑Rechnung vom 15. Oktober 2025, IHK Köln, abgerufen 08.10.2026: https://www.ihk.de/koeln/hauptnavigation/recht-steuern/steuern/bmf-schreiben-zur-e-rechnung-vom-15–10-2025–6774012
- Regierungsentwurf für ein Jahressteuergesetz 2026, Haufe, 17.08.2026: https://www.haufe.de/steuern/gesetzgebung-politik/bmf-referentenentwurf-fuer-ein-jahressteuergesetzes-2026_168_687492.html
- ViDA – Herausforderungen und Chancen in der Umsatzsteuer, KPMG Österreich, 04.03.2026: https://kpmg.com/at/de/insights/2026/03/vida-herausforderungen-und-chancen-in-der-umsatzsteuer.html
- Regelungsvorhaben RV0019912: Einführung steuerliches Meldesystem auf Basis der Elektronischen Rechnung (E‑Rechnung) – Angaben des BDI, Lobbyregister des Deutschen Bundestages (Eintrag BDI), 29.09.2025: https://www.lobbyregister.bundestag.de/inhalte-der-interessenvertretung/regelungsvorhabensuche/RV0019912/436622
